

Ein anderer ETF läuft besser. Gold liegt vorn. Reicht das schon für einen Wechsel? Wer sein Depot selbst führt, braucht Regeln für die Auswahl und für die Verteilung des Kapitals. Dieser Backtest prüft, wie ETF-Rotation, Reserve und Optionsstrategie gemeinsam abgeschnitten haben.
Management Summary
Fragestellung:
Trägt eine jährliche Aufteilung in 80 % ETF-Rotation und 20 % Cash und Optionen alle vorgesehenen Geschäfte? Wie schneidet das Gesamtdepot gegenüber einfachen ETF-Depots ab?
Datenbasis:
Der Backtest startet mit 5.000 € und läuft vom 3. Januar 2020 bis 29. Juni 2026. Er übernimmt die zuvor entwickelten und geprüften Regeln aus Research Note #5 und Research Note #6; alle Ergebnisse rechnen in Euro, nach den angesetzten Gebühren und vor Steuern.
Methodik:
Die ETF-Auswahl folgt dem Monatscheck, die Kapitalaufteilung der Jahresprüfung. Für neue Optionsgeschäfte gilt ein Kontrakt je volle 5.000 € Depotwert. Jeder neue Trade muss zusätzlich den Stresstest bestehen.
Ergebnis:
Alle 89 vorgesehenen Optionsgeschäfte liefen im Modell mit der festgelegten Größe. Aus 5.000 € wurden 25.855 €. Das entspricht einer jährlichen Wachstumsrate von 28,83 %. Der maximale Rückgang der täglichen Modellwerte betrug 19,08 %. Die vereinfachte Bewertung offener Optionen begrenzt diese Kennzahl.
Ausgangsfrage
Wie viel Kapital bekommt jeder Teil des Depots – und wie wirken sie zusammen?
Die ETF-Rotation wählt nach festen Regeln aus Branchen- und Faktor-ETFs aus. Gold kann einen oder beide Plätze übernehmen. Diese Rotation bildet den Core, also den Kern des Depots.
Eine zusätzliche Optionsstrategie handelt auf den SPY, einen ETF auf den S&P 500. Sie ergänzt den Core als sogenanntes Overlay. Cash stellt Liquidität für die Optionsgeschäfte bereit.
Für Anleger, die ihr Depot neben dem Beruf führen, zählt dabei der Ablauf:
Die ETF-Auswahl folgt einem Monatscheck. Die Optionsstrategie hat eigene feste Prüftermine. Einmal jährlich legt das Modell die Kapitalaufteilung und die Optionsgröße neu fest.
Zusätzlich prüfen wir eine Frage aus der Community:
Wann übernimmt Gold die Aktienplätze?
Datenbasis und Methodik
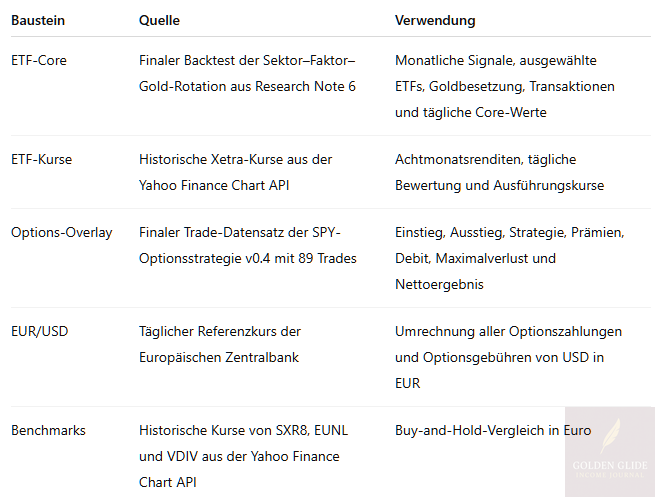
Datenbasis
Die Einzeltests in Research Note #5 und Research Note #6 trennen Entwicklung und anschließenden Test. Diese Untersuchung übernimmt die Handelsregeln und ergänzt Kapitalaufteilung und Skalierung.
Alle Depotwerte rechnen in Euro. Das Modell führt Euro-Cash und das USD-Optionskonto getrennt. Dollarzahlungen und Gebühren fließen zum historischen Wechselkurs ein. Den verbleibenden Dollarbestand und offene Optionswerte bewertet es täglich in Euro. Wechselkursschwankungen wirken damit auf das Ergebnis.
Als Vergleich dienen drei Buy-and-Hold-Depots:
S&P 500 - SXR8
MSCI World - EUNL
VanEck Dividend Leaders - VDIV
Jedes startet mit 5.000 €, kauft ganze Anteile und zahlt einmalig 5 € Kaufgebühr. Restcash erhält 2 % Zins pro Jahr. Bei VDIV berücksichtigen die bereinigten Kurse die rechnerische Wiederanlage der Ausschüttungen.
Methodik
Die ETF-Auswahl folgt der Stärke über acht Monate.
Der Core besitzt einen Sektor- und einen Faktor-Platz. Zum Monatsende vergleicht die Rotation die Renditen über acht Monate, das Momentum. Gold konkurriert getrennt um beide Plätze. Ein Wechsel verlangt mehr als einen Prozentpunkt Vorsprung gegenüber dem bisherigen Bestand.
Die vollständigen Auswahlregeln, Prüftermine und Bedingungen für Optionsgeschäfte stehen im GGI-Regelwerk für ETF-Rotation und SPY-Optionsstrategien.
80 % bilden den ETF-Core, 20 % den Cash- und Optionsbereich.
Zum Jahresbeginn setzt das Modell diese Zielanteile:

Die 20 % stehen nicht vollständig als freies Cash bereit:
Offene Optionen zählen mit ihrem angesetzten Wert dazu. Während des Jahres verändern Kurse und Trades die Gewichte. Die Aufteilung gilt als jährliches Ziel; ganze Stückzahlen und Gebühren führen zu Abweichungen.
Die Jahresprüfung legt die Kontraktzahl neu fest.
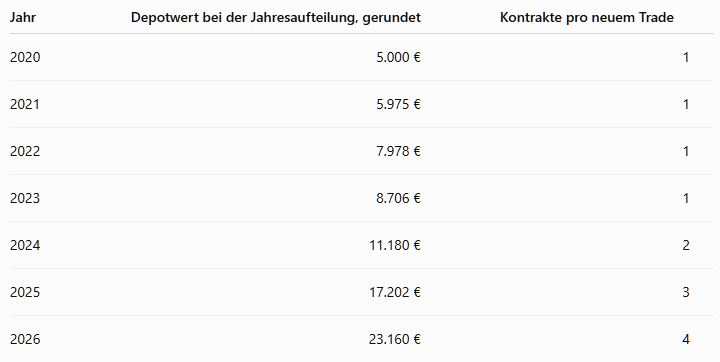
Bei der Jahresprüfung gilt ein Kontrakt je volle 5.000 € Depotwert. Liegt der Depotwert dabei unter 5.000 €, sieht das Modell für neue Trades keinen Kontrakt vor. Die Größe bleibt bis zur nächsten Jahresprüfung fest.
Jeder neuer Trade muss den Stresstest bestehen.
Das Modell rechnet einen sofortigen Verlust von 50 % im Core und zusätzlich den maximalen Verlust aller offenen und geplanten Optionspositionen. Der verbleibende Depotwert muss größer als null sein.
Die freie Liquidität und die Marginanforderungen des Brokers brauchen in der praktischen Umsetzung eine eigene Prüfung.
Welche Kosten fallen an?
Jeder ETF-Kauf und -Verkauf kostet 5 €. Optionen kosten je Kontrakt 4 USD beim Einstieg und 4 USD beim Ausstieg. Positive Cashbestände erhalten 2 % Zins pro Jahr, taggenau auf Basis von 365 Tagen. Steuern bleiben außen vor.
Ergebnisse
Gesamtergebnis
Die Jahresaufteilung erlaubte im Modell alle 89 Optionsgeschäfte mit der vorgesehenen Größe. Insgesamt handelte es 149 Kontrakte. Der niedrigste Stresswert blieb mit 2.187,34 € positiv.
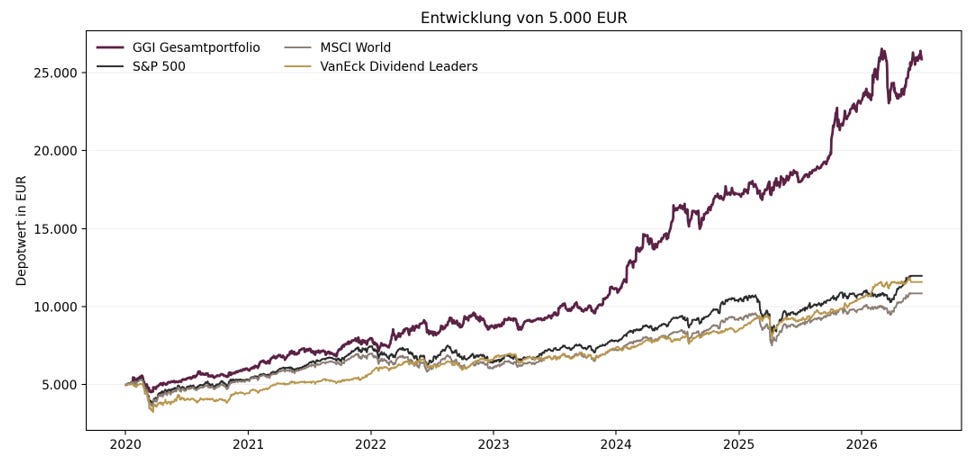
Das Endvermögen betrug 25.855,40 €. Das entspricht 417,11 % Gesamtrendite und 28,83 % jährlichem Wachstum, der sogenannten CAGR. Er beschreibt eine rechnerisch gleichmäßige Wachstumsrate; die einzelnen Jahre verliefen deutlich anders.
Der Drawdown
Vom vorherigen Hoch bis zur Erholung vergingen gut fünf Monate.
Der größte Rückgang vom vorherigen Höchststand, der maximale Drawdown, lag im Modell bei 19,08 %. Das zugehörige Hoch entstand am 19. Februar 2020, der Tiefpunkt am 18. März. Am 31. Juli 2020 erreichte das Depot das alte Hoch wieder.
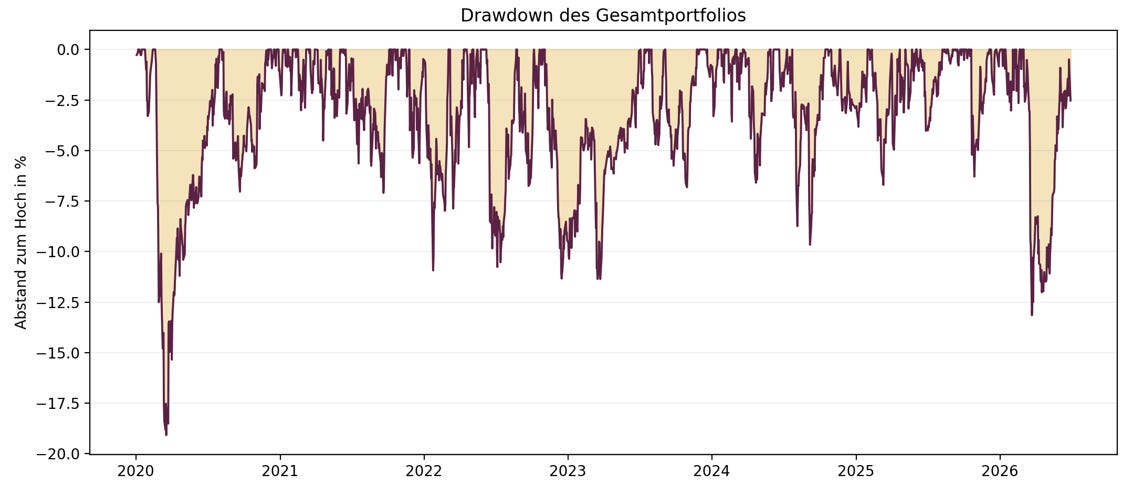
Offene Optionen bleiben im Modell in USD beim Einstiegspreis. Das übrige Ergebnis erfasst die Rechnung beim Ausstieg. Dadurch fehlen zwischenzeitliche Optionsgewinne und -verluste teilweise. Die tägliche Euro-Umrechnung berücksichtigt den Wechselkurs. Ein Depot mit vollständiger täglicher Optionsbewertung kann deshalb einen anderen Drawdown und andere Schwankungen zeigen.
Die Monte-Carlo-Simulation
Die mittleren 90 % der simulierten Endwerte lagen zwischen 13.875 € und 48.588 €.
Der historische Endwert lag nahe am Median. Derselbe Vorrat an Monatsrenditen führte somit zu einer breiten Spanne von Ergebnissen.
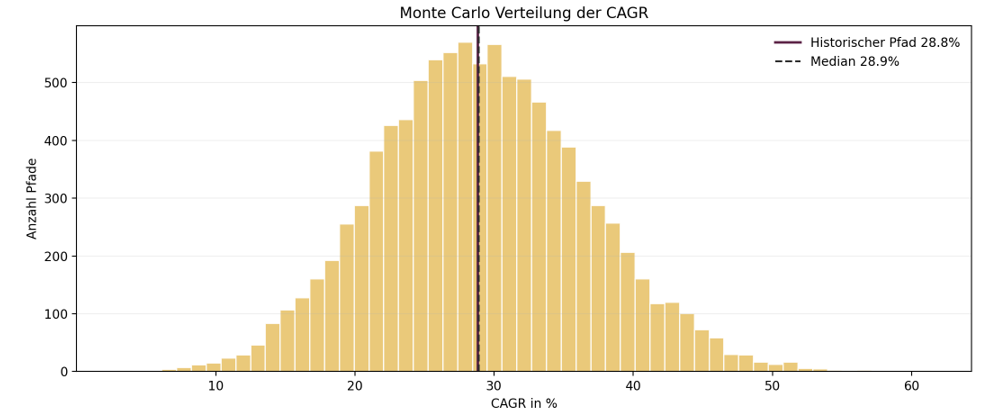

Die Simulation zieht aus 78 historischen Monatsrenditen 10.000 neue Verläufe. Monate können mehrfach vorkommen oder fehlen. Sie berechnet die Handelsentscheidungen und Kontraktzahlen nicht neu. Neue Krisen außerhalb der Ausgangsdaten fügt sie nicht hinzu. Die simulierten Drawdowns beruhen auf Monatswerten. Sie lassen sich deshalb nicht direkt mit dem täglichen historischen Drawdown vergleichen.
Jahresvergleich
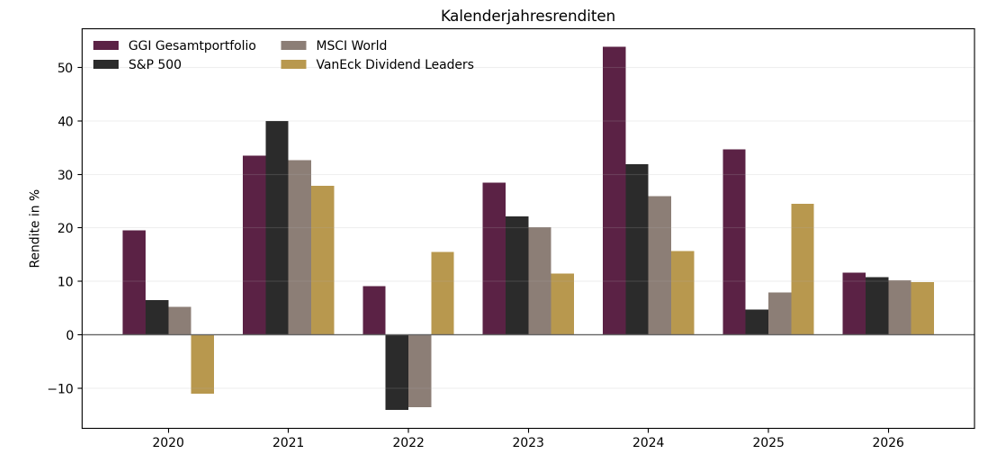
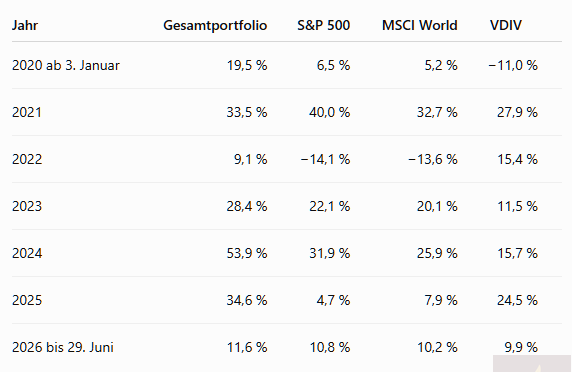
Der höhere Endwert bedeutete keinen Vorsprung in jedem Jahr.
2021 lag der S&P 500 mit 40,0 % vor dem Gesamtportfolio mit 33,5 %. 2022 erzielte VDIV 15,4 %, das Gesamtportfolio 9,1 %.
Kalenderjahresrenditen in Euro
Vergleich mit Buy & Hold
Das Endvermögen lag über allen drei Vergleichsdepots.
Aus demselben Startkapital entstand im Gesamtportfolio mehr als doppelt so viel Endvermögen wie in jedem Buy-and-Hold-Depot.

Auch der maximale Rückgang fiel in der Modellrechnung geringer aus. Für die Risikowerte gilt die oben beschriebene Grenze der Optionsbewertung.
Die laufenden Schwankungen lagen näher beieinander. Gegenüber MSCI World und VDIV war die ausgewiesene Volatilität des Gesamtportfolios sogar etwas höher. Ein geringerer maximaler Drawdown bedeutet somit kein durchgehend ruhigeres Depot.
Der Vergleich zeigt das Ergebnis der gesamten Kombination. Welchen Beitrag die Optionsstrategie gegenüber derselben ETF-Rotation mit Reserve zusätzlich leistete, trennt er nicht. Auch der isolierte Nutzen von Gold und der Mehrertrag der Skalierung bräuchten eigene Vergleichsläufe.
Equity Curve und Kalenderjahresrenditen
Jahresrenditen zeigen keine Rückgänge innerhalb des Jahres. Die Depotkurve macht Einbrüche und Erholungen sichtbar.
Im weiteren Verlauf verändert sich auch die Positionsgröße. Zum Jahresbeginn 2024 überschritt das Depot erstmals die Schwelle für zwei Kontrakte pro neuem Trade.
Übernimmt Gold vor allem in Aktienflauten?
Gold lag während mehrerer schwacher Aktienphasen im Depot. Ob diese den größten Teil aller Gold-Monate ausmachten, zeigt die Auswertung nicht. Sie belegt aber:
Gold übernahm auch, als beide gehaltenen Aktien-ETFs über acht Monate deutlich im Plus lagen.
Am 30. September 2024 hielt der Sektor-Platz den iShares S&P 500 Information Technology Sector UCITS ETF (QDVE), der Faktor-Platz den iShares Edge MSCI USA Momentum Factor UCITS ETF (QDVA). Die Prüfung ergab:

Beide Aktienpositionen hatten deutlich zugelegt. Gold lag noch weiter vorn und überschritt auf beiden Plätzen die Wechselhürde. Am 1. Oktober 2024 ersetzte es beide ETFs.
Im April lag Gold vorn. Die Position blieb trotzdem bestehen.
Am 30. April 2024 lag Gold mit 20,13 % Achtmonatsrendite knapp vor dem gehaltenen Sektor-ETF QDVE mit 19,58 %. Der Vorsprung betrug nur 0,55 Prozentpunkte. Die Hürde griff: QDVE blieb für Mai im Depot.
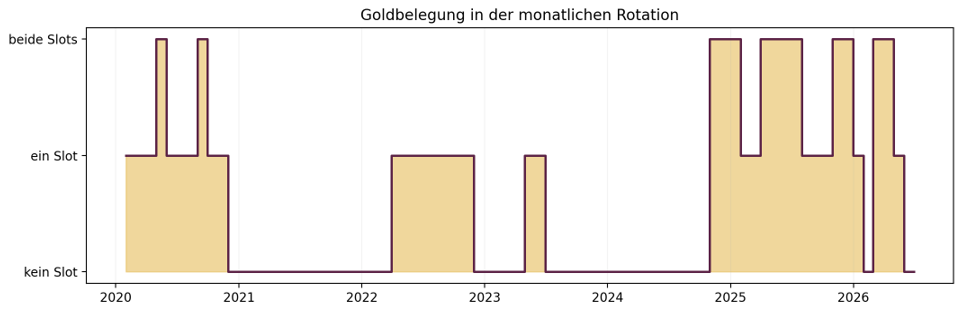
Die Auswertung umfasst 78 Monatsbestände von Januar 2020 bis Juni 2026:

In knapp der Hälfte der Monatsbestände hielt der Core mindestens einen Gold-Platz. Die Häufigkeit zeigt, wie oft Gold im Depot lag. Wie viel Rendite oder Verlustbegrenzung Gold allein beitrug, lässt sich daraus nicht ablesen.
Für die eigene Prüfung zählt:
Ein Wechsel zu Gold kündigt keine Aktienkrise an. Er folgt dem Momentum und der Wechselhürde. Weil der Check monatlich erfolgt, kann die Regel zudem keinen schnellen Einbruch zwischen zwei Prüfterminen verhindern.
Abgrenzung
Der Zeitraum bleibt ein Ausschnitt. Er enthält die Pandemie, das schwache Aktienjahr 2022 und starke Folgejahre. Die historische Wachstumsrate liefert keine langfristige Zielrendite.
Die Optionsbewertung vereinfacht den Verlauf. Die daraus folgende Grenze für Drawdown und Volatilität steht im Abschnitt zum Drawdown.
Die Umsetzung kann abweichen. Steuern, Slippage, Wechselkosten, Liquidität und historische Änderungen der Broker-Margin sind nicht vollständig abgebildet. Der positive Stresswert bestätigt den definierten Rechenfall.
Fazit
Die jährliche Aufteilung erlaubte im Modell alle 89 vorgesehenen Optionsgeschäfte. Das Gesamtportfolio erreichte mehr Endvermögen als die drei Vergleichsdepots.
Gold folgte der relativen Stärke. Ein Wechsel brauchte keine Aktienflaute, aber einen ausreichenden Vorsprung. Die vereinfachte Optionsbewertung begrenzt die Aussage zur Verlusttiefe.
Weiterführende Seiten
Regelwerk - Die aktuellen Regeln für die ETF-Momentum-Rotation und die SPY Optionsstrategie.
Research Note #6 - ETF-Momentum-Rotation Backtest - 8,75 Jahre Backtest · 20,91% CAGR, −18,98% MaxDD
Research Note #5 – SPY-Options Backtest – 6,5 Jahre Backtest, 89 Trades, 15,61% linear annualisiert, 12% MaxDD.
Track Record Musterdepot - Aktueller Stand von Strategie, Trades und Kennzahlen.
Viele Grüße,
Sabine
Golden Glide Income
Die Analyse ist frei zugänglich. Kommentare zur Methodik und zu Annahmen sind zahlenden Abonnements vorbehalten.
Disclaimer
Dieses Journal dokumentiert meinen persönlichen Forschungs- und Anlageprozess mit ETF-Momentum-Rotation, Geldmarktreserve und SPY-Optionsstrategien. Es zeigt Regeln, Backtests und Entscheidungen im Musterdepot. Die Inhalte sind keine persönliche Anlageberatung und keine Aufforderung, Finanzinstrumente zu kaufen oder zu verkaufen.
Die beschriebenen Regeln und Positionen beziehen sich auf mein Musterdepot. Sie berücksichtigen weder deine finanzielle Lage noch deine Ziele oder deine Risikotoleranz. Du triffst deine Anlageentscheidungen selbst.
Backtests und bisherige Ergebnisse sagen nicht voraus, wie sich das Portfolio künftig entwickelt. ETFs und Gold können an Wert verlieren. Optionen können hohe Verluste verursachen. Auch die Geldmarktreserve beseitigt das Risiko des Gesamtportfolios nicht.